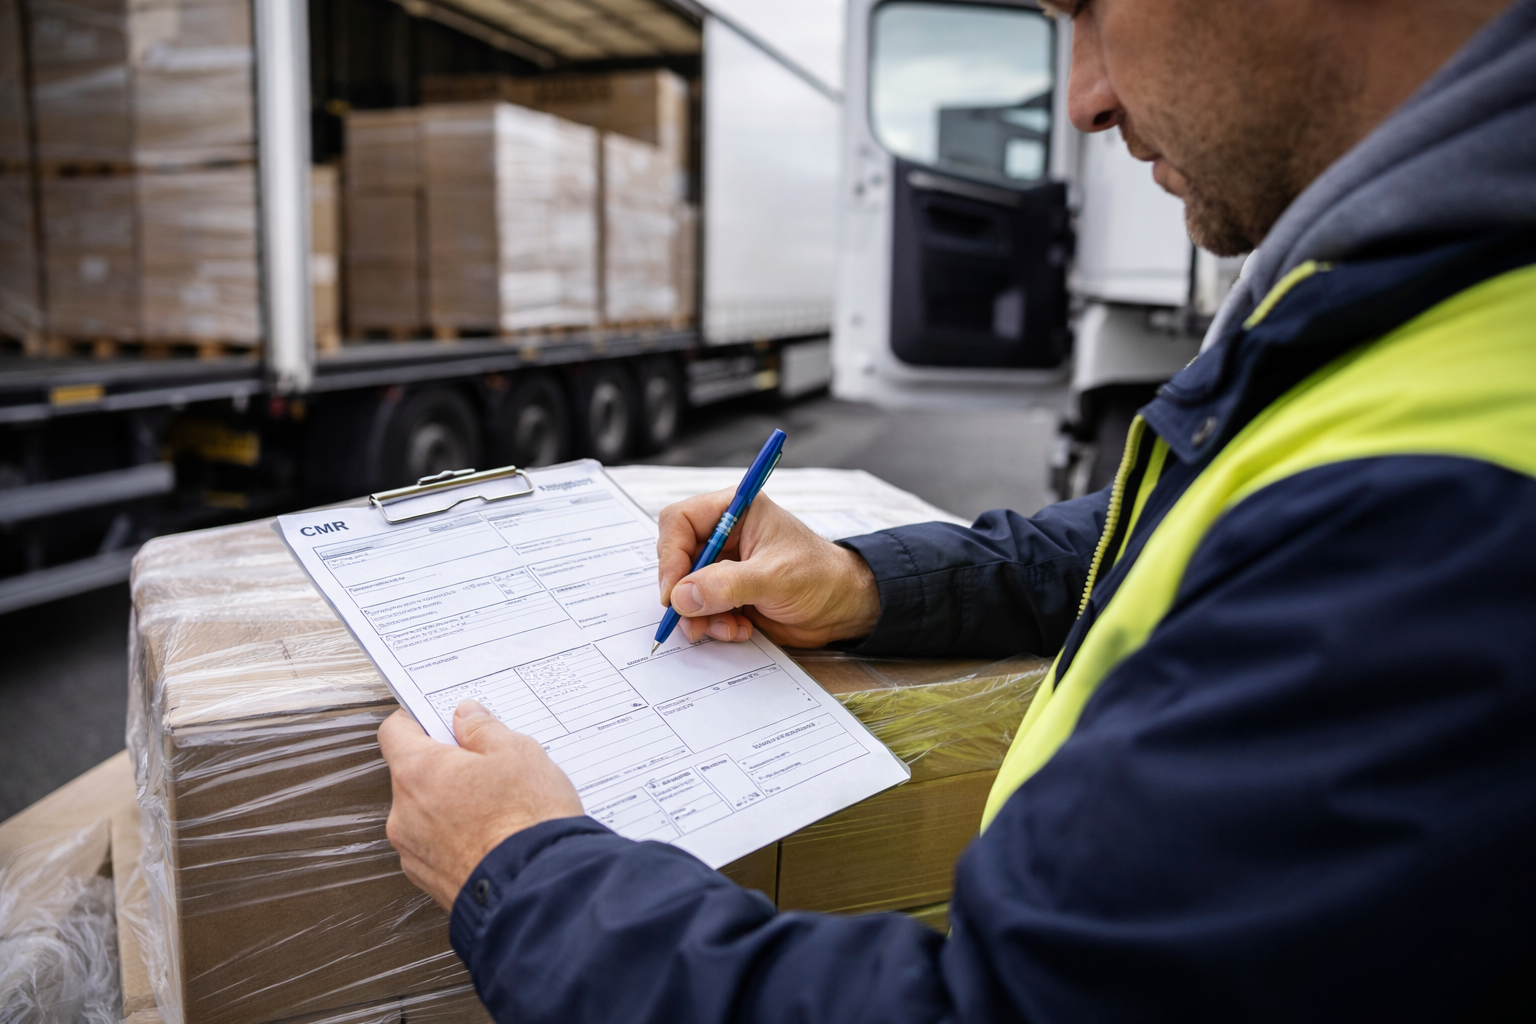
În transportul rutier de mărfuri, polița CMR este una dintre cele mai importante componente ale protecției financiare a transportatorului. Dar există o confuzie frecventă pe piață: existența unei polițe CMR nu înseamnă automat că orice pierdere sau avarie a mărfii va fi despăgubită.
Asigurarea CMR este construită în jurul răspunderii transportatorului, iar analiza corectă trebuie făcută pornind de la activitatea reală: ce transportă compania, unde operează, ce valori transportă, dacă lucrează cu subcontractori, în ce condiții sunt parcate vehiculele, ce tipuri de mărfuri acceptă și ce obligații își asumă contractual.
1. Ce Este, în Realitate, Răspunderea CMR
Convenția CMR stabilește cadrul juridic pentru contractul de transport rutier internațional de mărfuri atunci când sunt îndeplinite condițiile sale de aplicare. Convenția reglementează inclusiv răspunderea transportatorului pentru pierderea totală sau parțială a mărfii, avarierea acesteia și întârzierea livrării.
În România, OG nr. 27/2011 prevede aplicarea unor dispoziții ale Convenției CMR și transporturilor rutiere naționale contra cost de mărfuri, cu particularități privind limita despăgubirilor pentru pierderea mărfii în transportul național.
Cum Se Leagă Contractul de Transport de Polița CMR
Polița de asigurare nu înlocuiește răspunderea juridică; ea este construită pentru a o proteja în condițiile contractuale convenite.
- 1. Contractul de Transport: Transportatorul își asumă obligația de a prelua și transporta marfa până la destinație.
- 2. Evenimentul: Apare o pierdere, o avarie sau o întârziere în cursul transportului.
- 3. Stabilirea Răspunderii: Se analizează cauza evenimentului, responsabilitatea transportatorului și eventualele cauze de exonerare.
- 4. Analiza Poliței: Asigurătorul verifică dacă răspunderea și evenimentul intră în sfera riscului asigurat și în condițiile contractului.
- 5. Stabilirea Despăgubirii: Despăgubirea se determină potrivit cadrului legal aplicabil și termenilor poliței, inclusiv limite, franșize și eventuale sublimitări.
2. Ce Riscuri Poate Viza o Poliță CMR
Structura exactă diferă de la un produs de asigurare la altul. De aceea, transportatorul nu ar trebui să compare doar denumirea produsului sau limita înscrisă pe poliță, ci și condițiile concrete în care aceasta operează.
| Tip de Eveniment | Exemplu Operațional | Ce Trebuie Analizat |
|---|---|---|
| Pierderea mărfii | Marfa nu mai ajunge la destinatar sau este pierdută în cursul transportului. | Cauza pierderii, răspunderea transportatorului, limita aplicabilă și condițiile poliței. |
| Avarierea mărfii | Marfa este deteriorată în timpul transportului prin accident, manipulare sau alte cauze. | Cauzalitatea, momentul producerii avariei, documentarea și eventualele cauze de exonerare. |
| Furtul mărfii | Camionul sau încărcătura este furată în timpul transportului. | Condițiile de securitate, locul și modul parcării, tipul mărfii și condițiile contractuale. |
| Daune la marfă în accidente | Coliziune, răsturnare sau incendiu care afectează încărcătura. | Circumstanțele evenimentului, documentele autorităților și obligațiile transportatorului. |
| Întârzierea livrării | Marfa ajunge după termenul contractual relevant. | Existența unei răspunderi pentru întârziere, prejudiciul dovedit și limitele aplicabile. |
3. Limita de Răspundere: De Ce „Am CMR de 100.000 EUR” Nu Spune Totul
Una dintre cele mai întâlnite greșeli de analiză este compararea polițelor exclusiv după limita maximă înscrisă pe document. Limita poliței și limita juridică a răspunderii transportatorului nu sunt același lucru.
În transportul internațional guvernat de CMR, Convenția stabilește un mecanism de limitare a despăgubirii raportat la greutatea brută lipsă, cu mecanisme distincte pentru anumite situații. Protocolul din 1978 a introdus Drepturile Speciale de Tragere (DST/SDR) ca referință pentru calculul limitei prevăzute de art. 23.
În România există însă o particularitate importantă pentru transportul rutier național: OG nr. 27/2011, în forma actuală, prevede pentru art. 23 pct. 3 al Convenției CMR aplicabil transportului național o limită exprimată în echivalentul în lei a 2,5 USD/kg greutate brută lipsă.
4. Ce Înseamnă „Activitatea Declarată” și De Ce Este Atât de Importantă
În analiza unui risc de transport, informația despre activitatea efectivă a transportatorului este esențială. O companie poate fi prezentată generic drept „transportator rutier”, însă profilul real poate fi mult mai complex.
| Element | Întrebarea Relevantă | De Ce Contează |
|---|---|---|
| Tipul mărfurilor | Marfă generală, electronică, temperatură controlată, ADR, bunuri de mare valoare? | Fiecare categorie poate avea profiluri diferite de frecvență și severitate a daunelor. |
| Valoarea maximă | Care este cea mai mare valoare transportată simultan? | Ajută la evaluarea expunerii maxime și a necesarului de protecție. |
| Teritoriu | România, UE, UK, Turcia, Balcani sau alte destinații? | Teritoriul și traseele pot influența condițiile de asigurare și expunerea la risc. |
| Subcontractare | Transportatorul execută toate cursele cu vehicule proprii? | Lanțul de subcontractare poate modifica semnificativ structura răspunderii. |
| Parcare și securitate | Unde sunt parcate vehiculele și ce măsuri de securitate există? | Este un element relevant în special pentru expunerea la furt. |
| Tip vehicul | Prelată, frigorific, cisternă, autotransportor, platformă, agabaritic? | Structura operațională determină natura riscurilor și a daunelor posibile. |
5. Polița CMR și Mărfurile cu Valori Ridicate
Transportul unei mărfi de valoare ridicată este unul dintre cele mai importante momente în care transportatorul trebuie să înțeleagă diferența dintre răspunderea juridică și valoarea economică a mărfii.
O marfă poate valora 250.000 EUR, în timp ce mecanismul legal de limitare a răspunderii transportatorului poate conduce la o despăgubire calculată după criterii diferite de valoarea comercială integrală.
În anumite situații, părțile pot conveni condiții speciale privind valoarea mărfii sau interesul special la livrare, în condițiile prevăzute de cadrul juridic aplicabil. Aceste situații trebuie însă analizate concret, împreună cu documentele contractuale și cu polița de asigurare.
Exemplu Practic: Marfă de 200.000 EUR și o Poliță CMR de 100.000 EUR
Un transportator efectuează o cursă internațională cu marfă în valoare comercială de 200.000 EUR. Polița sa CMR are o limită de 100.000 EUR.
În timpul transportului apare o pierdere totală. Clientul formulează o pretenție pentru întreaga valoare comercială a mărfii.
Nu se poate concluziona automat că transportatorul va avea o răspundere de 200.000 EUR și nici că polița va plăti automat 100.000 EUR. Trebuie stabilite mai întâi răspunderea conform cadrului juridic aplicabil, mecanismul de limitare, eventualele declarații speciale și apoi modul în care condițiile poliței răspund acestei situații.
6. Furtul: Polița CMR Nu Trebuie Analizată Fără Condițiile de Securitate
Furtul este unul dintre riscurile în care diferența dintre o poliță aparent bună și una potrivită activității reale poate deveni foarte importantă.
În practică, analiza poate include tipul mărfii, traseul, valoarea încărcăturii, locul parcării, timpul staționării, măsurile de securitate și respectarea condițiilor prevăzute în contractul de asigurare.
Checklist de Analiză pentru Riscul de Furt
- Tipul și valoarea maximă a mărfii transportate.
- Țările și traseele operate în mod obișnuit.
- Existența unor cerințe privind parcarea în locuri securizate.
- Procedura internă pentru opririle de noapte.
- Sisteme GPS și monitorizare a vehiculului, acolo unde sunt utilizate.
- Sigilii, sisteme de închidere și alte măsuri de protecție.
- Condițiile, obligațiile și eventualele excluderi prevăzute în poliță.
7. Subcontractarea: Unde Se Poate Rupe Protecția
Un transportator care lucrează cu subcontractori trebuie să analizeze separat două niveluri: răspunderea sa față de client și răspunderea transportatorului efectiv.
Nu este suficient să existe o poliță CMR pe numele subcontractorului. Trebuie analizate raporturile contractuale, calitatea în care fiecare entitate apare în lanțul de transport și condițiile concrete ale polițelor implicate.
8. Franșiza, Sublimitele și Excluderile – Cele Trei Zone pe care Mulți le Sar
| Element | Ce Înseamnă Practic | Întrebarea Corectă |
|---|---|---|
| Franșiza | Partea din prejudiciu care rămâne în sarcina asiguratului, conform contractului. | Care este franșiza și în ce situații se aplică? |
| Sublimită | O limită distinctă aplicabilă unui anumit risc sau unei anumite categorii. | Există limite speciale pentru furt, anumite mărfuri sau anumite teritorii? |
| Excludere | Un risc, o situație sau o împrejurare care nu intră în acoperirea contractului. | Ce situații sunt excluse și în ce condiții? |
| Obligații contractuale | Cerințe pe care asiguratul trebuie să le respecte pentru menținerea protecției. | Ce proceduri de securitate, notificare sau documentare trebuie respectate? |
9. Ce Documente Devine Important să Ai Când Apare o Daună
Un dosar de daună solid începe, de fapt, înainte de producerea evenimentului. Documentarea corectă a transportului poate ajuta la stabilirea circumstanțelor, a răspunderii și a cuantumului prejudiciului.
CMR / e-CMR, comanda de transport, instrucțiunile speciale, documentele comerciale relevante, fotografiile de la încărcare și descărcare, documentele privind sigiliile, datele GPS atunci când sunt disponibile, documentele autorităților în cazul unui accident sau furt și orice alte înscrisuri relevante pentru eveniment.
10. CMR Internațional vs. CMR în Transportul Național din România
Este important ca transportatorul român să nu trateze automat toate cursele în același mod. OG nr. 27/2011 prevede aplicarea anumitor dispoziții CMR și transporturilor naționale contra cost de mărfuri, dar stabilește o particularitate importantă pentru limita prevăzută la art. 23 pct. 3.
„Dacă polița mea se numește CMR, regulile și limita sunt identice pentru orice cursă.”
Regimul juridic trebuie analizat în funcție de natura transportului și de cadrul legal aplicabil. Pentru transportul național românesc există particularitatea prevăzută de OG nr. 27/2011 privind limita despăgubirii pentru pierderea mărfii.
De aceea, o analiză profesională a programului de asigurare trebuie să țină cont de mixul real de transporturi naționale și internaționale al operatorului.
11. Cum Analizăm Noi o Poliță CMR
În loc să pornim de la prețul poliței, pornim de la riscul real al transportatorului. Analiza începe cu activitatea, continuă cu expunerea maximă și profilul mărfurilor, apoi trece prin teritorii, subcontractare, condiții de securitate și istoricul daunelor. Abia după aceea are sens comparația dintre soluțiile disponibile pe piață.
Metoda Noastră de Analiză a Programului CMR
O abordare orientată spre corespondența dintre activitatea reală și protecția contractuală.
- 1. Înțelegem Activitatea: Ce transportă compania, unde operează și cum execută efectiv transporturile.
- 2. Identificăm Expunerea: Valori maxime, tipuri de mărfuri, furt, accidente, subcontractare și alte puncte vulnerabile.
- 3. Citim Contractul: Limite, franșize, sublimite, excluderi, obligații și teritorii.
- 4. Comparăm Soluțiile: Analizăm diferențele relevante dintre ofertele disponibile, nu doar prima anuală.
- 5. Verificăm Coerența: Ne asigurăm că soluția propusă corespunde cerințelor și necesităților identificate.
12. Întrebările pe care Orice Transportator Ar Trebui să le Pună Despre Polița sa CMR
CMR Policy Review – Checklist Practic
- Care este activitatea exactă declarată și corespunde ea activității reale?
- Care este limita maximă și cum se raportează la valorile reale transportate?
- Ce limite sau sublimite speciale există?
- Cum este tratat furtul și ce condiții de securitate sunt prevăzute?
- Cum este tratată subcontractarea?
- Ce mărfuri sunt excluse sau supuse unor condiții speciale?
- Ce teritorii sunt incluse?
- Care sunt franșizele?
- Ce obligații trebuie respectate în cazul unui eveniment?
- Există diferențe relevante între transportul național și cel internațional pentru activitatea companiei?
Întrebări Frecvente (FAQ) – Asigurarea CMR
Clarificări practice pentru transportatori, manageri de flotă și responsabili de risc.
- Asigurarea CMR asigură marfa?
-
În principal, polița CMR protejează răspunderea transportatorului în condițiile contractului de asigurare. Nu trebuie confundată cu asigurarea Cargo, care are o logică diferită și protejează interesul asupra mărfii în condițiile propriei polițe.
- Dacă am o limită CMR de 100.000 EUR, primesc automat până la 100.000 EUR?
-
Nu. Limita înscrisă în poliță nu înlocuiește analiza răspunderii juridice și a condițiilor contractuale. Trebuie analizate inclusiv limita legală aplicabilă, natura prejudiciului, franșiza, sublimitele și eventualele excluderi.
- Pot transporta orice tip de marfă cu o poliță CMR standard?
-
Nu trebuie presupus acest lucru. Tipul mărfii poate influența condițiile de asigurare și poate exista un regim distinct pentru anumite categorii de bunuri.
- Furtul este întotdeauna acoperit?
-
Acoperirea și condițiile aplicabile trebuie verificate în contractul concret. Pentru riscul de furt pot exista cerințe privind securitatea, parcarea, tipul mărfii, teritoriul sau alte măsuri de prevenție.
- Dacă subcontractorul are CMR, sunt automat protejat și eu?
-
Nu se poate concluziona automat. Trebuie analizate rolurile contractuale, răspunderea față de client și condițiile fiecărei polițe.
- Ce este franșiza?
-
Franșiza reprezintă partea din prejudiciu care rămâne în sarcina asiguratului potrivit condițiilor contractuale. Valoarea și modul de aplicare trebuie verificate pentru fiecare poliță.
- Ce trebuie să fac imediat după producerea unei daune?
-
Prioritatea este securizarea persoanelor și a mărfii, limitarea prejudiciului, documentarea evenimentului și notificarea conform procedurilor și termenelor prevăzute în contractul de asigurare și în cadrul legal aplicabil.
- Este obligatoriu să existe CMR pe hârtie?
-
Pentru transporturile în care este utilizat e-CMR, documentarea electronică poate fi realizată în cadrul Protocolului adițional privind scrisoarea electronică de trăsură, la care România a aderat. Forma concretă utilizată trebuie verificată în funcție de transport și de cerințele aplicabile.
- Se aplică CMR și la transportul național din România?
-
Da, OG nr. 27/2011 prevede aplicarea anumitor dispoziții ale Convenției CMR transporturilor rutiere naționale contra cost de mărfuri, cu particularitățile prevăzute de legislația română.
- Dacă marfa valorează 200.000 EUR, trebuie să am obligatoriu CMR de 200.000 EUR?
-
Nu există o regulă simplă de tipul „valoarea mărfii = limita poliței”. Analiza trebuie să pornească de la răspunderea juridică, expunerea contractuală și condițiile reale ale activității.
- De ce sunt importante fotografiile la încărcare?
-
Fotografiile pot contribui la documentarea stării aparente a mărfii, ambalajului, încărcării și sigilării și pot deveni relevante în analiza cauzei unei daune.
- Este suficient să verific polița doar la reînnoire?
-
O revizuire periodică este utilă mai ales atunci când activitatea s-a modificat: noi tipuri de marfă, alte teritorii, valori mai mari, subcontractare sau schimbarea structurii flotei.
- Care este rolul brokerului în analiza unei polițe CMR?
-
În funcție de mandatul și serviciile oferite, brokerul poate analiza cerințele și necesitățile clientului, identifica soluții disponibile pe piață și explica diferențele relevante dintre acestea, în conformitate cu cadrul aplicabil distribuției de asigurări.
- De ce două polițe CMR cu aceeași limită pot fi diferite?
-
Pentru că limita este doar unul dintre elementele contractului. Pot exista diferențe privind franșizele, sublimitele, excluderile, teritoriile, tipurile de mărfuri, subcontractarea, furtul și alte condiții.
- Care este cea mai importantă regulă atunci când aleg o poliță CMR?
-
Să nu alegi protecția doar după preț sau limita maximă. Prima întrebare trebuie să fie dacă soluția este coerentă cu activitatea reală, riscurile și cerințele contractuale ale transportatorului.
Concluzie
O poliță CMR bună nu este neapărat cea cu cea mai mare limită sau cea mai mică primă. Este soluția care trebuie analizată în raport cu activitatea reală a transportatorului, răspunderea juridică pe care acesta și-o asumă, tipurile și valorile mărfurilor, teritoriile operate, subcontractarea, condițiile de securitate și termenii concreți ai contractului de asigurare.
În transporturi, diferența dintre „am o poliță CMR” și „am analizat corect riscul CMR” poate deveni vizibilă exact în momentul în care apare o daună.
Informațiile prezentate au caracter general și educațional. Aplicarea concretă a unei acoperiri depinde de legislația aplicabilă, situația de fapt, contractul de transport, condițiile poliței, eventualele clauze speciale și documentele relevante ale dosarului. Pentru o analiză individuală sunt necesare informațiile specifice activității și cerințelor clientului.